domingo, 10 de noviembre de 2013


Riesgo

 
El riesgo es la probabilidad de perder todo o parte de lo que estamos invirtiendo. Básicamente, la fuente de riesgo es la incertidumbre, que proviene del hecho de que no se puede saber exactamente lo que sucederá en el futuro.


Importancia

El riesgo engloba la posibilidad de que ocurra cualquier evento que derive en consecuencias financieras negativas. Se ha desarrollado todo un campo de estudio en torno al riesgo financiero para disminuir su impacto en empresas, inversiones, comercio, etc. De esta forma cada vez se pone más énfasis en la correcta gestión del capital y del riesgo financiero, introducido en la teoría moderna de carteras.

Mediante la identificación se conoce cuáles son los factores subyacentes que influyen sobre el valor de mercado de los activos, y se establecen relaciones teóricas que permiten una posterior medición.

 
Tipos de Riesgo

Los riesgos se clasifican en Sistemáticos y No sistemáticos.

Riesgo Sistemático: es el riesgo común para todo el mercado entero. Puede ser interpretado como "inestabilidad del sistema financiero, potencialmente catastrófico, causado por eventos idiosincráticos o condiciones en los intermediarios financieros".[1] Se refiere al riesgo creado por interdependencias en un sistema o mercado, en que el fallo de una entidad o grupo de entidades puede causar un fallo en cascada, que puede hundir el sistema o mercado en su totalidad. La forma más fácil de entender el riesgo sistémico es lo inverso de una política protectora. Así como los gobiernos e instituciones que monitorean los mercados establecen políticas y reglas para salvaguardar los intereses de los participantes en los mercados, todos los participantes están entrelazados en una red de dependencias que nacen de compartir exposición a los mismos factores económicos, y que están bajo el control de los mismos mecanismos regulatorios.

Riesgo no sistemático: (diversificable o evitable o idiosincrático): Este riesgo se deriva de la variabilidad de los rendimientos de los valores no relacionados con movimientos del mercado como un conjunto. Es posible reducirlo mediante la diversificación.


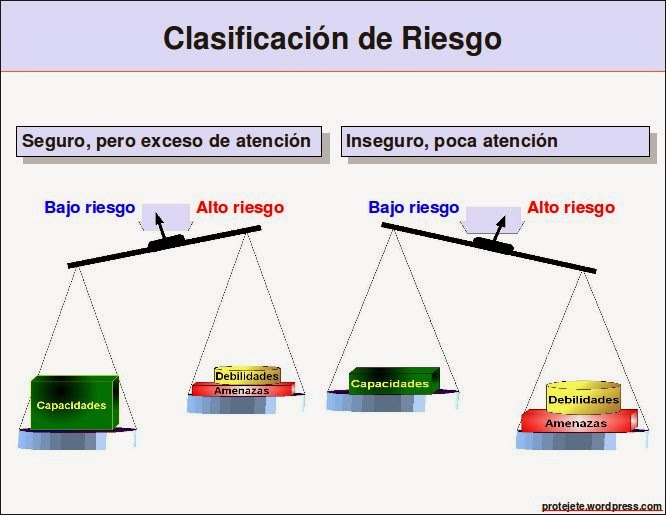
Clasificación de Riego

Existen diferentes tipos de riesgo financiero atendiendo principalmente a la fuente del riesgo. Así podemos distinguir 4 grandes grupos:

a-    El riesgo de mercado hace referencia a la probabilidad de que el valor de una cartera, ya sea de inversión o de negocio, se reduzca debido al cambio desfavorable en el valor de los llamados factores de riesgo de mercado.

b-    Riesgo de mercado (en sentido estricto): en acepción restringida, el riesgo mercado hace referencia al cambio en el valor de instrumentos financieros como acciones, bonos, derivados, etc.

c-    Riesgo de crédito deriva de la posibilidad de que una de las partes de un contrato financiero no realice los pagos de acuerdo a lo estipulado en el contrato. Debido a no cumplir con las obligaciones, como no pagar o retrasarse en los pagos, las pérdidas que se pueden sufrir engloban pérdida de principales, pérdida de intereses, disminución del flujo de caja o derivado del aumento de gastos de recaudación.

d-    Riesgo de liquidez está asociado a que, aun disponiendo de los activos y la voluntad de comerciar con ellos, no se pueda efectuar la compra/venta de los mismos, o no se pueda realizar lo suficientemente rápido y al precio adecuado, ya sea para evitar una pérdida o para obtener un beneficio.

e-    Riesgo operacional derivada de la ejecución de las actividades propias de una empresa o de comercio. Incluye una amplia variedad de factores como los relativos al personal, riesgo de fraude o debidos al entorno, entre el riesgo país o soberano es uno de los más influyentes.


Medidas de riegos

a-    Varianza

La varianza es la media aritmética del cuadrado de las desviaciones respecto a la media de una distribución estadística.

Es la medida de dispersión más importante y se define como la media de las desviaciones cuadráticas. El hecho de elevarlas al cuadrado es para evitar que las dispersiones negativas compensen a las dispersiones positivas y obtener así una medida de dispersión media reducida.

Propiedades de la varianza

Cambio de origen. El cambio de origen no afecta a la varianza.

Cambio de escala. Cuando las variables son multiplicadas por un escalar constante, la varianza queda multiplicada por el cuadrado de este escalar.

b-   Desviación estándar

La desviación estándar o desviación típica (denotada con el símbolo σ), es una medida de centralización o dispersión para variables de razón (ratio o cociente) y de intervalo, de gran utilidad en la estadística descriptiva.

Se define como la raíz cuadrada de la varianza. De esta manera se devuelve a la misma dimensión de la distribución la medida de dispersión.

En el caso anterior la desviación típica es:

Las propiedades más relevantes de la desviación típica a efectos financieros son:

La desviación típica será siempre mayor o igual que cero.

Si a todos los valores de una variable se les suma un número la desviación típica no varía.

Si todos los valores de una variable se multiplican por un número la desviación típica queda multiplicada por dicho número.

c-    Covarianza

La Covarianza es una medida estadística que relaciona dos variables diferentes, estableciendo la relación que existe entre las dos.

La covarianza es una herramienta muy importante a la hora de realizar regresiones lineales entre dos conjuntos de variables.

Por definición, mide el valor esperado del producto de las desviaciones con respecto a la media.

          
Diversificación de Riegos

Principio básico de la operativa en mercados financieros, según el cual los riesgos pueden minimizarse si el importe global que se pretende invertir se distribuye entre activos con diferentes expectativas de rentabilidad y riesgo. La idea que subyace es que, integrando activos de riesgos opuestos, estos pueden compensarse en distinto grado, de modo que el riesgo del agregado resulte inferior.

Se conoce como diversificación al proceso por el cual una empresa pasa a ofertar nuevos productos y entra en nuevos mercados, por la vía de las adquisiciones corporativas o invirtiendo directamente en nuevos negocios. Existen dos tipos de diversificación dependiendo de si existe algún tipo de relación entre los negocios antiguos y nuevos de la compañía. El motivo por el que las compañías se diversifican es la búsqueda de sinergias o una reducción del riesgo global de la empresa. La diversificación es una de las cuatro estrategias de mercado; principio básico según el cual los riesgos pueden minimizarse si el importe global que se pretende invertir se distribuye entre activos con diferentes expectativas de rentabilidad y riesgo. La idea que subyace es que, integrando activos de riesgos opuestos, estos pueden compensarse en distinto grado, de modo que el riesgo del agregado resulte inferior.

La eliminación del riesgo financiero no es posible pero si disminuir su impacto. Para ello, hay expertos en la selección de carteras y estrategias de negocio encaminadas únicamente a este fin. Entre estas estrategias destacan la diversificación y el hedging.

La diversificación funciona debido a que es muy poco probable que el rendimiento de diferentes activos tengan una correlación perfecta y, por ello, eligiendo cuidadosamente diferentes activos y estudiando la correlación histórica entre ellos, se puede construir una cartera diversificada en la que el impacto del riesgo financiero sea menor que la que pueda sufrir un activo por separado en un momento dado.

El hedging, o cobertura, consiste básicamente en combinar activos en la misma cartera con el objetivo de que las fluctuaciones de unos contrarresten las fluctuaciones de otros

 
Ventajas y Desventajas de Invertir en Mercados Emergentes

Estos países cuentan con muy poca tecnología y su base industrial es bien escasa. Sus economías dependen en gran parte de la agricultura. Poseen clases elitesca pequeñas y poderosas, que mantienen un rígido control sobre la estructura social. En algunos casos son represivos y cuentan con gobiernos altamente autoritarios.

A pesar de ser sumamente difícil hacer negocios allí, los países en desarrollo poseen recursos naturales y mano de obra económica, que los hacen atractivos e importantes ante las economías dominantes de Estados Unidos, Japón y Europa occidental. Es por ello que corporaciones multinacionales, los grandes inversionistas e instituciones financieras se han interesado en estos mercados. Los mercados emergentes tienen muchas desventajas, entre las  que destaca la carencia de una infraestructura legal estable. No sólo se dificulta la solución de los problemas contractuales,  sino que además se tiende a beneficiar a empresas nacionales en cualquier negociación. Muchas empresas grandes terminan aceptando las condiciones impuestas por sus socios locales. Mientras que estos países pueden ser buenas oportunidades, se necesita ser especialmente cuidadoso y estar bien preparado antes de incursionar.

Ventajas:

- Los salarios de los trabajadores son mucho menores que los equivalentes en países desarrollados.

- Los empleados cuentan con pocos beneficios salariales, en términos de seguros, salud, pensión, etc.

- Cuentan con buenos recursos naturales tales como petróleo, gas, madera y minería. A medida que la explotación de recursos naturales en los países desarrollados lleguen a sus límites. Aumenta la importancia de los mercados emergentes como proveedores.

- Aunque puede resultar costoso extraer la materia prima, las leyes ambientales son menos estrictas.

- A largo plazo, se espera que muchos de estos países logren desarrollarse, y convertirse en consumidores importantes de bienes y servicios producidos por las multinacionales.

Desventajas

- La inestabilidad política frecuente es una de las fuentes de incertidumbre a la hora de invertir. Es necesario conocer el ambiente político al momento de tomar una decisión, y prever los cambios por venir.

- Es común la necesidad de intermediarios para ciertas operaciones, para lo cual se deben pagar honorarios o sobornos.

- Es necesario conocer la cultura del país; el idioma en ocasiones puede ser una desventaja, sin embargo en la mayoría de estos países los altos ejecutivos dominan el idioma Inglés. Aunque pueden compartir ciertas características, cada mercado tiene su propia cultura y un ambiente de negocios único (incluso países de la misma región). Es importante evitar las discusiones políticas, ya que los ejecutivos locales pudieran meterse en problemas con sus gobiernos si llegan a hablar de forma honesta o hacen críticas al sistema.

- Es necesario estar preparado ante un sector público pobre y corrupto. Dado que los empleados públicos y los funcionarios de gobierno tienen un bajo salario, buscan obtener ingresos por otras vías y conseguir tratos que no son muy limpios. Obtener licencias o permisos puede resultar costoso, y a veces resulta imposible por las vías legales.

- En mucho de estos países, la economía subterránea o informal constituye hasta un 50% del PIB del país.

- Las monedas locales suelen ser débiles, gracias a las políticas fiscales de corto plazo y a la mala disciplina monetaria.

- La economía es generalmente inestable e impredecible. Es por ello que las inversiones a largo plazo son poco frecuentes, prefiriéndose las operaciones con papeles comerciales, certificados de depósito y letras del tesoro a corto plazo.

- Los mercados financieros son inmaduros. Pocas empresas cotizan en la bolsa (la liquidez es muy baja) y no existe un mercado para bonos.

- Existe poco capital de riesgo, generalmente limitado al ofrecido por los bancos y/o familias adineradas.


Rendimiento

 El rendimiento es lo que uno espera obtener por encima de lo que se está invirtiendo en el mercado.

Las finanzas se centran en las decisiones monetarias tomadas por las empresas y en las herramientas de análisis utilizadas para tomar esas decisiones.  El principal objetivo de las finanzas es maximizar el valor del inversionista.

Mientras más rentabilidad espera un inversionista, más riesgo está dispuesto a correr. Los inversores son adversos al riesgo, es decir para un nivel dado de riesgo buscan maximizar el rendimiento, lo que se puede entender también que para un nivel dado de retorno buscan minimizar el riesgo.

Por una parte el rendimiento esperado es el beneficio anticipado por la inversión realizada durante algún periodo de tiempo (p.e. un año); es decir, el rendimiento  ante previsto en un activo. Por otra parte, el rendimiento realizado es el beneficio obtenido realmente por la inversión durante algún periodo de tiempo.

 
Importancia del Rendimiento


El rendimiento no solo tiene utilidad para estudiar una situación pasada, sino también para evaluar las posibles alternativas futuras de una empresa para mejorar su rendimiento. Es decir, el análisis del rendimiento de una empresa puede poner de manifiesto sus puntos débiles y fuertes.


RELACION ENTRE RIESGO Y RENTABILIDAD


Hay una relación directa entre riesgo y rendimiento, es decir, un activo financiero que ofrezca mayor riesgo, usualmente tiene un mayor riesgo implícito (aunque no se perciba). El rendimiento se puede ver como el incentivo que tienen que tener los agentes para vencer la natural aversión al riesgo.

El rendimiento de mantener una inversión durante algún período -digamos un año- es igual a cualquier pago de efectivo recibido debido a la propiedad, más el cambio en el precio de mercado, dividido entre el precio inicial. Por ejemplo, se puede comprar un valor de $100 que le pagaría $7 en efectivo y valdrá $106 un año después. El rendimiento sería ($7 + $6)/$100 = 13%. Así el rendimiento proviene de 2 fuentes: ingreso, más cualquier apreciación en el precio (o pérdida en el precio).

Se dice que a mayor riesgo mayor rentabilidad, esto se basa en la administración del capital de trabajo en el punto que la rentabilidad es calculada por utilidades después de gastos frente al riesgo que es determinado por la insolvencia que posiblemente tenga la empresa para pagar sus obligaciones.  Un concepto que toma fuerza en estos momentos es la forma de obtener y aumentar las utilidades, y por fundamentación teórica se sabe que para obtener un aumento de estas hay dos formas esenciales de lograrlo, la primera es aumentar los ingresos por medio de las ventas y en segundo lugar disminuyendo los costos pagando menos por las materias primas, salarios, o servicios que se le presten, este postulado se hace indispensable para comprender como la relación entre la rentabilidad y el riesgo se unen con la de una eficaz dirección y ejecución del capital de trabajo.

Como en cualquier inversión, la rentabilidad y el riesgo se mueven en la misma dirección, de manera que para pretender obtener una mayor rentabilidad hay que estar dispuesto a asumir un mayor riesgo, y, al contrario, si se quiere reducir el riesgo a su mínima expresión, la rentabilidad esperada también será reducida.


RESERVAS INTERNACIONALES

Las reservas internacionales son los recursos financieros en divisas con los cuales cuenta un país para garantizar los pagos de los bienes que importa y el servicio de la deuda, así como para estabilizar la moneda.


Las Reservas Internacionales básicamente consisten en depósitos de moneda extranjera controlados por los bancos centrales y otras autoridades monetarias. Estos activos se componen de diversas monedas de reserva, especialmente de Dólares y Euros.

La reserva internacional funciona, como indicador económico, mostrando los recursos de que dispone un país para hacer compras en el extranjero, transacciones en las cuales sólo son aceptables divisas fuertes como medio de pago. Estos activos son usados por los bancos centrales para dar apoyo a los pasivos, por este motivo, la reserva internacional es un indicador acerca de la capacidad del país para financiar sus importaciones, a la moneda local emitida, o a las reservas depositadas por los bancos privados, por el gobierno o por instituciones financieras. Adicionalmente existen otros tipos de activos, especialmente los formados por las reservas de oro y los Derechos Especiales de Giro o DEG.


Las reservas internacionales de Venezuela que administra el BCV provienen fundamentalmente de las exportaciones petroleras que realiza PDVSA. Cuando PDVSA comercializa petróleo recibe divisas, las cuales vende al BCV a cambio de bolívares. Luego, PDVSA paga sus impuestos, regalías y utilidades y traspasa esos bolívares al Gobierno Nacional. De esta forma es que el BCV crea los bolívares que circulan en la economía y cuyo respaldo son las reservas internacionales. 

Para el buen funcionamiento de la economía, el BCV maneja las reservas internacionales de Venezuela, atendiendo a tres criterios:
  • Seguridad: activos de calidad. 
  • Liquidez: activos que se puedan negociar fácilmente..
  • Rentabilidad: activos que provean un rendimiento adecuado


IMPORTANCIA
Las reservas internacionales son un indicador de la generación de valor de una nación a través de sus negociaciones internacionales con otras naciones. En el mundo moderno, ninguna nación esta excluida de poseer reservan internacionales, ya que estas definen el nivel de riesgo que tienen los inversionistas en el momento de pretender hacer negociaciones con países como el nuestro. 

La cantidad de reservas que posee un país influye decisivamente en el tipo de cambio de la moneda nacional: cuanto mayores sean las reservas de un país más se tenderá a fortalecer ésta, pues contará con un respaldo mayor, lo que presionará hacia la revalorización de la misma; cuando las reservas disminuyen se genera una presión hacia la devaluación de la moneda nacional.

La administración de las reservas internacionales implica decisiones complejas en lo que se refiere a la inversión de estos activos dentro de un portafolio diversificado y a la disponibilidad de medios de pago internacional para atender oportunamente los pagos por todos los conceptos de la balanza de pagos. De esto se desprende la capacidad profesional de prudencia y discreción que exige la administración de las reservas internacionales de un país.


MARCO HISTORICO DE LAS RESERVAS INTERNACIONALES EN VENEZUELA

Haciendo un recorrido por la historia de las reservas internacionales puedo llegar a la siguiente conclusión: en un contexto económico caracterizado por alzas significativas en los precios del petróleo y por restricciones impuestas por un riguroso régimen de administración de divisas, Venezuela experimento entre Enero del 2003 y Enero del 2004 una duplicación del nivel de reservas internacionales. Al mes de Abril del 2004 el stock acumulado llego a ser de $ 23.634 millones. Un nivel sin precedentes en la historia económica del país.


ANTECEDENTES HISTÓRICOS:
Venezuela ha pasado por diferentes sistemas cambiarios a lo largo de la historia. Al finalizar el año 1.957 las Reservas Internacionales de Venezuela alcanzan a 1.396 millones de dólares. A partir de 1.958 se inicia un violento proceso de drenaje de las reservas provocado por los capitales que se fugaban, atemorizados por los cambios que se estaban gestando en el país.
Tal proceso se vio además estimulado por el rumbo comunista que adoptó la revolución cubana y los temores de que la misma pudiera extenderse a Venezuela. De esta forma, para 1.962 nuestras Reservas Internacionales se habían ubicado en apenas 583 millones de dólares.
En un intento por frenar la salida de divisas, el Gobierno Nacional crea en noviembre de 1.960, mediante Decreto N° 390, un régimen de control de cambios. Ese control de cambios pretendía frenar la libre remesa de fondos al exterior en aquellos casos en que no existiese una contrapartida en bienes y servicios. De allí, que se autorizaba el suministro de divisas al tipo de cambio controlado para todo tipo de pagos al exterior. Tal concepción no arrojó los resultados que se esperaban. Por tales motivos, durante los primeros meses de 1.961 se modificó nuevamente el régimen de control de cambios, estableciendo mecanismos más severos de regulación.
En enero de 1964 se levantó el control de cambios que había imperado desde 1.960 ya que se registraba una mejoría significativa desde 1.962 en la Balanza de Pagos, y se formaliza la devaluación del bolívar y la fijación de un tipo de cambio libre a razón de Bs. 4,50 por dólar. El crecimiento económico venezolano era positivo y llegó a alcanzar los 7,8 % en 1.976.
Casi dos décadas más tarde, y la inflación se incrementó y las exportaciones petroleras descendieron de 19,3 millardos de dólares (1.981) a 13,5 millardos (1983). Finalmente, el 18 de febrero de 1983, en una fecha que popularmente ha sido designada como el viernes negro, el gobierno se vio obligado a reconocer que resultaba imposible hacerle frente a los compromisos externos que vencerían ese año. En consecuencia, se vio obligado a adoptar una decisión que hasta ese momento había intentado evitar a toda costa: el control de cambios.


Al respecto, el Banco Central de Venezuela informó:

"Después de diecinueve años con un sistema de cambio fijo y libre convertibilidad del bolívar, que hacía de la economía venezolana un caso singular en el sub-continente de América Latina, el 20 de febrero de 1983 fue cerrado el mercado cambiario, al tiempo que se inició, una semana después, un nuevo régimen regulatorio fundamentado en un control de cambios".

De esta forma se implantó el Régimen de Cambios Diferenciales (RECADI) a través del cual se privilegió la importación de insumos con un tipo de cambio preferencial. RECADI constituía para la fecha de su aprobación una modalidad de control cambiario que incluía dos tipos de cambios con mercados a paridad fija preferencial (Bs. 4,30 y Bs. 6,00 por US$ respectivamente) y un mercado libre a paridad variable.

La gran mayoría de los insumos requeridos por las industrias se podrían seguir importando con dólares a 4,30. Con el tiempo, la brecha entre el tipo de cambio preferencial y el tipo de cambio libre se fue haciendo cada vez mayor. En la medida en que esto fue ocurriendo, RECADI llegó a transformarse en una de las mayores fuentes de corrupción que ha conocido la historia de Venezuela.

Durante 1983, una vez instaurado el control de cambios, la política económica consistió en una combinación de crecimiento del gasto público en desmedro de la fortaleza real de la moneda para evitar una mayor contracción de la economía y preservar los niveles de empleo (BCV 1983). De esta manera, las metas de control de la inflación y de restauración de equilibro externo se remitieron a la imposición de medidas administrativas de racionamiento de divisas y control de precios.

A finales de 1986, en virtud de una caída de 47% en los ingresos petroleros, la tasa referencial pasó de Bs/US$ 7,50 hasta Bs/US$ 14,50 y se trasladaron hacia esa cotización las importaciones que anteriormente se transaban a la tasa de Bs/US$ 7,50. Los efectos de la corrección del tipo de cambio en diciembre de 1.986 se expresaron en 1987 al triplicarse la inflación. Luego la concurrencia de un déficit fiscal de 7,8% del PIB y de cuenta corriente equivalente a 9,1% del PIB, conjuntamente con la ampliación del diferencial cambiario hasta 132%, permitieron anticipar un colapso de balanza de pagos a finales de 1988 con el consecuente cambio de régimen cambiario.

Este cambio se materializó en febrero de 1989. Se aplica un programa de ajuste con el poyo del FMI, el cual incluía un esquema de flotación del tipo de cambio. Para el momento de entrar en vigencia el nuevo esquema cambiario, se determina una paridad nominal del orden de Bs. 39,60/US$ que era exactamente la paridad del mercado libre para el día que se eliminó el control de cambios - lo cual implicaba una fuerte devaluación si se le compara con el tipo de cambio preferencial que estaba vigente a través de RECADI, fijado en Bs. 14,50 por dólar desde diciembre de 1986.

El nuevo esquema cambiario tuvo un fuerte impacto en el nivel de precios, ya que al suprimirse el tipo de cambio preferencial, todos los bienes tendrían que importarse al cambio vigente en el mercado. Ello se tradujo, como es natural, en una aguda inflación de costos en los inicios del programa de ajustes, además de una disminución drástica de las importaciones y un aumento de las exportaciones, especialmente petroleras ya que el conflicto del Medio Oriente estaba en pleno apogeo.

Las Reservas Internacionales aumentaron, pero con la intentona golpista del 4 de febrero de 1.992 se hizo sentir una severa crisis de confianza, lo que trajo consigo la salida de divisas, el dólar se disparó a Bs. 68, por lo que el Banco Central tuvo que intervenir en el mercado de divisas de una manera más activa, lo que se evidenció en una merma de las Reservas Internacionales.

A partir de octubre de 1.992 se aplica un sistema de mini devaluaciones, pero una nueva golpista en noviembre de ese año logró la fuerte intervención del Banco Central de Venezuela en el mercado cambiario. Entre 1.992 y 1.994 imperó ese sistema de mini devaluaciones, acompañado de una recesión e inestabilidad económica en el año 1.993. En 1994 la crisis fiscal venezolana se acentuó. Bajó el precio del petróleo y la situación del sistema bancario desata la crisis financiera y la intervención a varios bancos en el país. La tasa de inflación llegó a 9% mensual.

La continua pérdida de reservas internacionales durante junio de 1.994 motivó el cierre del mercado cambiario entre el 27 de junio y el 9 de julio de ese año, una vez agotados los esfuerzos por detener las salidas de capital en el contexto del esquema de mini devaluaciones. Fue una medida de urgencia para ganar tiempo vista la agudización de la crisis financiera y situación desfavorable de las expectativas.

Se instrumentó un control de cambios integral según el cual todas las transacciones, tanto corrientes como financieras, estaban cubiertas por una tasa de cambio única a razón de 170 bolívares por dólar, lo que significó una devaluación de 23% respecto al tipo de cambio promedio de mayo de 1994 y la asignación de las divisas quedó a cargo de una junta donde participaban el BCV y el Gobierno Nacional.

No se contempló la posibilidad de un mercado de cambios paralelo, aunque efectivamente un mercado negro absorbió las distorsiones del mercado, que llegó a reflejar un diferencial de 92% en noviembre de 1995 entre el cambio real y el declarado por el BCV.
Para muchos analistas, el control de cambio no sirvió para mejorar la situación económica venezolana. En abril de 1996, entró en vigencia un esquema de flotación entre bandas. Antes de implementar el sistema de bandas cambiarias en julio de 1.996, Venezuela tuvo un momento de transición (abril – julio 1996), en el cual el bolívar flotó libremente. El dólar saltó de bolívares 290 a 470 por dólar.

Hasta el 12 de febrero del 2002, Venezuela mantuvo sus bandas cambiarias y el dólar se cotizó a 793 para la venta. 13 de febrero del 2002, entró en vigencia un esquema de flotación, el cual produjo el cierre de la divisa estadounidense en 980 para la compra y 981 para la venta, según el Banco Central de Venezuela.

MARCO LEGAL VIGENTE DE LAS RESERVAS INTERNACIONALES EN VENEZUELA


El Marco Legal vigente en Venezuela establece claramente que la tasa de interés es un instrumento fijado por la ley como lo señala el Banco Central, este actúa según lo dispuesto en el articulo 318 de la Constitución de la Republica Bolivariana de Venezuela, en concordancia a lo establecido en el articulo 7°, numeral 3 y 13; 21 numeral 13,49 y 51 de la ley especial que lo rige. En el Articulo 32 del decreto con fuerza de la Ley General de Bancos y otras Instituciones Financieras, tendrá como objetivo fundamental adoptar las riendas pertinentes en pro de ejercer sus funciones de regulación sobre las tasas de interés que responden al compromiso que tiene ante la sociedad y con el desarrollo equilibrado en coordinación con las políticas económicas y los objetivos del Estado Nacional.
En el Articulo 318 de la Constitución se establece que: Para el adecuado cumplimiento de sus objetivos, el Banco Central de Venezuela tendrá entre sus funciones las formular y ejecutar la política monetaria participar en el diseño y ejecutar la política cambiaria.


¿Porque son Importantes las Reservas Internacionales?

Son importantes por una solida posición en las Reservas Internacionales la cual fortalecen la capacidad de los pagos externos y disminuye el riesgo soberano. Las mismas también definen el nivel de riesgo que tienen los inversionistas y entes financieros en el momento de pretender hacer negociaciones con países cuya solvencia para hacerle frente a los múltiples compromisos de sus ciudadanos e instituciones viene dado por sus recursos acumulados en el extranjero.

Su posesión influye decisivamente para el país en el tipo de cambio de la moneda nacional: a mayor reserva - en la mayoría de los casos - mayor fortalecimiento de la moneda local; contando la moneda doméstica con un respaldo mayor, lo que presionará hacia la revalorización de la misma; a menores reservas genera presión hacia la devaluación de la moneda nacional.­­­ Su administración implica decisiones complejas en lo que se refiere a la inversión de estos activos dentro de un portafolio diversificado y a la disponibilidad de medios de pago internacional para atender oportunamente los pagos por todos los conceptos de la balanza de pagos. De esto se desprende la capacidad profesional de prudencia que exige la administración de las reservas internacionales de un país.

Estructura de costos de las Reservas Internacionales en Venezuela


Toda esta estructura Económica de Venezuela desde 1958 hasta la actualidad nos indica periodos:
La actividad Económica durante el periodo 1958-1973. Se intentó reorientar a la Economía Venezolana hacia un proceso de industrialización sustentativa de importaciones. En 1973 un 23.2% de (P.T.B), EN 70% de los ingresos ordinarios del Estado y en 93% de los ingresos por exportación.

 A fines del 1973 hasta 1993 como consecuencias de la enorme influencia de la organización de países importadores de petróleo (OPEP) aumentaron los precios mundiales del petróleo. En los años siguientes hasta los mediados de 1981 se efectuaron otros aumentos de precios, el cual permitió la reducción de la producción del crudo en un 40%.
En 1982 fue de orden de 600% parte de ese ingreso fue ahorrado a través del fondo de inversiones de Venezuela pero la mayor parte fue gastada ocasionando una expansión acelerado de la magnitud económica, financiera y monetaria.
En 1989 se produjo fuerte reajuste general de la economía.
En 1990 acuso un considerable descenso
Entre el 1989-1993 reajuste y la reorientación de la economía Venezolana
En 1990 el Producto Interno Bruto (PIB) creció un 6.5%
En 1991 el crecimiento fue de un 10.4%
En 1992 en crecimiento fue de 6.8%
En 1993 un descenso de 2%
En 1993-1998 el segundo periodo de Caldera estuvo marcada de una difícil situación económica
En 1999-presente estructura actual de la economía Venezolana

Data de las Reservas Internacionales de lo registrado en el año 2011

La elevada inflación registrada en el período explica la sobrevaluación del bolívar, puesto que el tipo de cambio real efectivo se encontraba en septiembre de 2012 un 43,6% por debajo (apreciación) del promedio registrado entre 1990 y 2009. A fines de octubre de 2012, las reservas internacionales se ubicaron en 26.900 millones de dólares, un 11,4%  menos que en el mismo período de 2011. Cabe destacar que durante los primeros diez meses de 2012 el banco central transfirió al FONDEN 4.000 millones de dólares.
Aunque el Banco Central de Venezuela (BCV) destaca que las ventas de divisas crecieron en 2012, las reservas internacionales cerraron en un nivel similar al del 2011. Los datos publicados por el BCV en el Mensaje de Fin de Año señalan que al 28 de diciembre los activos del instituto emisor se ubicaron en 29.886 millones de dólares, cuando en 2011 fueron 29.889 millones de dólares.

Durante el año las reservas no llegaron a superar la barrera de los 30.000 millones de dólares, debido a las obligaciones que le impone el Gobierno al ente emisor y a Pdvsa. El BCV detalla que los ingresos en divisas fueron 55.413 millones de dólares. De ese monto, 46.080 millones de dólares fueron las ventas de Pdvsa, que subieron 25,5%. La industria petrolera terminó entregando al Central 49% de los recursos obtenidos por las exportaciones de crudo. El resto de las divisas fueron a los otros fondos del Estado. Según el BCV, los egresos ascendieron a 56.341 millones de dólares, y superaron en 14% a los de 2011, que fueron 49.325 millones de dólares. El ente explica que ese comportamiento fue por el aumento de divisas para las importaciones y los aportes del Fonden. Ese año las transferencias que realizó el instituto emisor al Fonden sumaron 4.000 millones de dólares. Se destaca que en 2012 se culminó la repatriación del oro iniciada a fines de 2011 e ingresaron 160 toneladas.

domingo, 13 de octubre de 2013

Riego - Estrategia

RIESGO
ESTRATEGIA
Problemas Financieros de la Organización
Preparar un informe para la administración superior que muestre como el proyecto hace una contribución muy importante a las metas del negocio
Componentes Defectuosos
Reemplazar componentes defectuosos en potencia con componentes pre-hechos de reliabilidad conocida
Cambios en requerimientos
Derivar información para valorar el impacto del cambio de requerimientos, maximizar ocultar la información en el diseño
Reestructuración de la Organización
Preparar un informe para la administración superior que muestre como el proyecto hace una contribución muy importante a las metas del negocio.
Rendimiento de la Base de Datos
Investigar la posibilidad de comprar una base de datos de más alto rendimiento.

Costo de la Compra de Moneda a Futuro


Cuando se compra o se vende un futuro se adquiere un compromiso de compra o de venta a plazo, el precio de esa operación a plazo se fija al momento en que el comprador y el vendedor se ponen de acuerdo en la transacción.
En dicho momento ninguna de la partes paga cantidad de dinero entre si, sin embargo tanto comprador como vendedor debe constituir una garantía frente a la Cámara de Compensación por un determinado porcentaje del valor del contrato.
Diariamente, en función del valor del  respectivo contrato en el mercado, se abonaran las ganancias en la cuenta de la parte contratante que sea beneficiada por la fluctuación de precio del mismo y se cargan las perdidas en las cuentas de la contraparte.
El precio de cada contrato cambia en cada momento en función de las expectativas que tenga en el mercado, las cuales se reflejan en la interacción de la oferta y la demanda.
·                                Activo Subyacente.
·                                Volumen del Activo Subyacente.
·                                Fecha de Vencimiento.
·                                Forma de Liquidación.


Gestión de la Posición
Cobertura: Para cubrir riesgo.
Especulación: Para asumir riesgo.
Arbitraje: Captura de beneficios sin riesgo.

El precio de un contrato de futuro se forma en base al precio del activo subyacente al contrato en el mercado de contado (spot), corregido por un factor del financiamiento que lo capitaliza hasta la fecha de vencimiento del contrato. Esto significa que al precio de contado se le debe sumar el costo neto de financiamiento, o costo de acarreo de la posición (Cost of carry).
El costo de financiamiento son todos los costos que se generan durante el período considerado. En sí es el valor en el futuro de las Materias Primas = Gastos de almacenaje, seguro asociado, coste de coste de oportunidad (Inversión de dinero a una tasa libre de riesgo). Precio futuro = Precio Contado + Costo de Financiamiento o Costo de Acarreo. Este costo de acarreo o financiamiento varia en función del tipio de activo subyacente que se trate.


COMPARACIÓN DEL RIESGO DE PROTEGERSE CON CONTRATO A FUTURO Y EL NO PROTEGERSE.

Siempre ha existido la preocupación por los riesgos financieros, pero en los últimos años ha ido adquiriendo una importancia progresiva a nivel mundial, producto de los cambios generados en las empresas de inversión, crédito y actividad aseguradora, originados en su gran mayoría por el proceso de liberalización e internalización de los respectivos sistemas financieros nacionales.
La gestión y control de riesgos consiste en situarse en un punto intermedio, obteniendo un equilibrio adecuado entre la rentabilidad y el riesgo que permita incrementar el valor para el accionista.
Sin embargo es importante tener en cuenta que la concepción de los riesgos de las entidades bancarias estará establecida, al menos, por las autoridades supervisoras, por las sociedades de calificación crediticia, por sus prestamistas y por sus propios accionistas. Las tendencias modernas de la supervisión van encaminadas al establecimiento de mecanismos y/o medidas de auditoria interna, de procesos y procedimientos, de control y gestión de los riesgos financieros (de crédito, de mercado, normativo y operacional), que incentiven la gestión profesional y prudente de las entidades, sin inferir excesivamente en los procesos de tomas de decisiones.
Parámetros utilizados por Sociedades de Rating y los prestatarios que permitirán analizar las distintas actividades realizadas y valorar que obtiene la entidad al asumir el riesgo: Determinan el riesgo asumido por la institución, quienes son, como generan sus rendimientos, que capital asignan a cada unidad de negocio, que rentabilidad se obtiene en cada una de ellas, que instrumentos de cobertura de riesgos están siendo utilizados y la fiabilidad de los modelos internos de auditoria y control y gestión de riesgos que se utilizan para la toma de decisiones.
Los accionistas van a valorar el riesgo en base a lo que ellos esperan que la entidad haga. Dentro de esta concepción progresista de la gestión de riesgos se plantea la cuestión relativa a la utilización eficiente de los nuevos modelos de auditoria interna, internos o normatizados y su aportación de valor en la gestión y control de los riesgos financieros, como factor estratégico para la toma de decisiones en las entidades financieras.